
台湾纯网银开办在即,中日韩知名纯网银成功开办关键来台大公开!
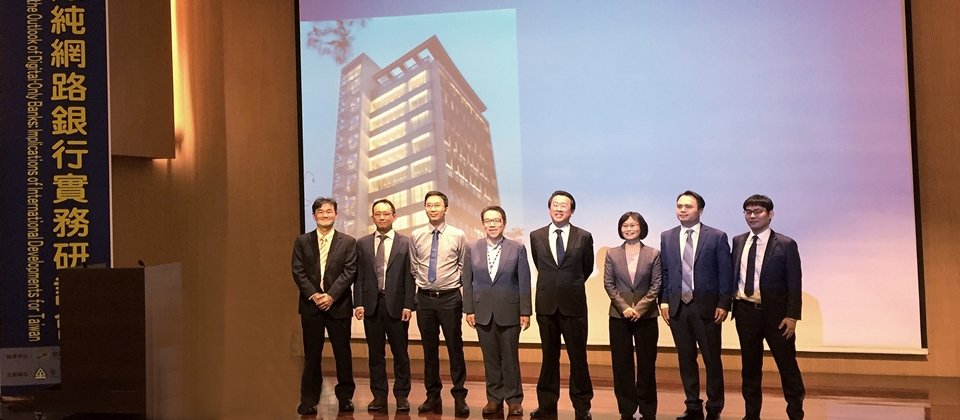
台湾金融研训院找来中国微众银行、日本Japan Net Bank、韩国K Bank等三家纯网银业者分享经验。
摄影 / 李静宜
金管会将在今年11月开放纯网银执照申请,台湾第一家纯网银最快明年底就会诞生。不过,综观亚洲地区,日本早在2000年就开放纯网银;中国、韩国也先后于2014年、2017年开放,相较邻近国假台湾在纯网银的脚步,似乎已经慢了许多。
为了借镜国外,台湾金融研训院也找来日本纯网银始祖Japan Net Bank和韩国首家纯网银K Bank,以及全球最大纯网银中国微众银行,来台参加“国际纯网络银行实务研讨会”分享纯网银经验。
这三家纯网银来头都不小,微众银行最大股东为腾讯;Japan Net Bank的母公司为Yahoo!Japan,而主要股东则有三井住友银行和Family Mart。K Bank则是由韩国第二大银行Woori Bank、连锁便利商店GS Retail、电信业者Korea Telecom、中国蚂蚁金服等20家股东发起设立。而这三家纯网银,大多由通讯软件、电子商务、电信业或零售业等非金融业者为主要股东。
台湾金融研训院金融研究所副研究员侍安宇表示,未来10年内,全球数位通路将取代50%的实体通路,对银行业也不例外。这也是国外近几年纷纷开放纯网银缘故,例如美国有Ally银行、英国则有纯手机上的Atom银行,德国Fidor社群金融银行也在2015年快速崛起。而已开放纯网银18年的日本,目前有6家纯网银,中国目前已有4家纯网银,而韩国则只有2家纯网银。各国对于单一企业持股比例的规范不一,但营运项目可涵盖大多数传统银行的业务。
而在台湾,金管会对申请纯网银执照采特许制,只开放2家执照供业者申请。但是,目前不包括未表态的业者,就已经有三组人马,包括Line、日本乐天银行与国票金控、中华电信与兆丰金控及第一金控,都积极争取在台成立纯网银。
而金管会对纯网银的设置办法,要求发起人资本额为新台币100亿元,金融业需持股40%,其中至少有一家银行或是金控,需持股超过25%。这也代表非金融业者持股最高可达60%。不过,金管会也限制,只有具备金融科技、电子商务、电信事业等专业的业者,才能认股超过10%。同时,金管会也允许外国金融机构得为纯网银发起人。在营业据点部分,纯网银除设立实体总行与客户服务中心之外,不得设立实体分行。
微众银行整合中国两大即时通讯平台与贷款产品,打造全球最大纯网银
全球最大纯网银:中国微众银行
微众银行称霸全球纯网银,最关键的利器来自于将银行的贷款产品,结合了最大股东腾讯旗下的两大即时软件通讯平台──微信、腾讯QQ。
甫成立4年的中国微众银行,是全球排名第一的纯网银,光是2017年的净利润就达到了14亿人民币。最关键的利器来自于将银行的贷款产品,结合了最大股东腾讯旗下的两大即时软件通讯平台──微信、腾讯QQ。
在中国,纯网银的主管机关为中国银行业监督管理委员会(银监会),业者需向银监会申请纯网银牌照,且须为民营银行。而在设立纯网银的规范中,包括不得设立实体分行,所有的金融服务只能在网络上完成。银监会也规定,纯网银注册资本要达20亿人民币,且单一民营股东持股上限为30%。经营范围除了支取现金之外,包含绝大多数传统银行的业务。
深圳前海微众银行金融科技首席研究员李斌表示,微众银行能坐稳全球纯网银的龙头宝座,来自于2015年,微众银行开始在其最大股东腾讯旗下的微信、腾讯QQ等通讯软件,提供贷款服务“微粒贷”;此外,也与中国最大二手车商优信合作,推出贷款服务“微车贷”,让一般大众能在社交App、车贷App平台等场景,即可使用微众银行提供的金融贷款服务。
不过,银行能提供的金融产品这么多,为何微众银行挑选了贷款服务作为纯网银的主力产品?李斌提到,传统银行只愿意贷款给白领高阶用户,但是蓝领阶级、刚出社会的年轻人,其实也有庞大的贷款需求。“微众银行要服务的族群,就是传统银行不愿服务的用户。”他说。
微粒贷虽然在用户超过9亿的微信,以及用户达8亿的腾讯QQ上提供贷款服务,却也不是人人都能使用微粒贷。李斌解释,微众银行采用了中国央行的个人征信数据,例如信用卡违约记录、多重借贷记录,加上腾讯两大平台微信、腾讯QQ的社交数据,找出10万个参数,打造出200多个AI信用评估模型,再依此模型,向符合贷款条件的微信用户主动发出“白名单邀请授信”,让用户自行决定是否开通授信,进行贷款,且每个用户的贷款额度、利率,都会因其信用度高低而有所调整。
李斌强调,腾讯旗下微信、腾讯QQ的用户资讯,还是只能留在腾讯,微众银行可把AI信用评分模型、贷款入口提供给腾讯,但还是会等用户授权后,才可从腾讯得知用户资讯。
他也指出,在微信9亿的用户中,只有1.54亿人会收到白名单邀请授信,0.43亿人会开通授信,最后进行贷款,并且提领出现金的有1521万人。这些小额贷款金额,落在500元到30万人民币,贷款人在1天到20个月内会还款,而且都是在线上操作,日利率2-5bp,贷款用途无非是消费或是经营资金。李斌更提到,在即时通讯软件就能进行小额贷款,对急需使用现金的个人用户、小型公司来说,很是方便。
他进一步说,微众银行自成立以来,截至今年6月,已累积发放1.7亿笔贷款,共1.4万亿人民币的贷款,贷款用户有7成来自蓝领阶级,且8成的学历背景是大学专科及以下,每笔贷款金额平均为8,100人民币,且7成贷款人的利息不超过100人民币。而这也意味着贷款金额、利息并不高,不良贷款率其实很低,借贷者不会因为这点钱,而打坏了自身的信用。李斌解释,各银行对于中国央行的信用机制非常看重,一旦有贷款毁约的前科发生,在中国就不会有银行敢再借钱给此用户。
日本纯网银始祖Japan Net Bank,结合电商扩大用户群
日本纯网银始祖:Japan Net Bank
Japan Net Bank结合母公司Yahoo!Japan电商平台行销与销售优势,来扩大纯网银用户群。
日本第一家纯网银Japan Net Bank(JNB)则是在2000年就已成立,可谓日本纯网银始祖,更结合母公司Yahoo!Japan的电商平台,扩大用户群。而在日本,纯网银的主管机关为日本金融厅(FSA),业者申请成立纯网银,虽然拿到的是一般商业银行执照,可经营的业务范围以及相关规范,与传统银行无异,但仍只能在线上完成所有金融服务。
日本金融厅对成立纯网银的资本额,规范不得低于20亿日圆。不过,相较于其他国家,金融厅对于纯网银单一企业持股比例并无限制,意思就是单一企业可持股100%,持股超过20%的股东,只要向金融厅汇报,待金融厅核准就能持股。举例来说,日本最大纯网银乐天银行,则是由乐天株式会社百分之百持股;住信SBI银行,则由母公司SBI控股集团与三井住友信托银行各持股50%。
JNB企业策划部计划组负责人Satoshi Morifuji表示,日本目前共有6家纯网银,多数都是银行与其他产业结合成立,所以在商业模式上也会不一样。他以JNB举例,有了Yahoo!Japan作为母公司,JNB在行销上占了不少利基,用户可在Yahoo!Japan的电商平台进行消费,他也透露,通常纯网银用户在此电商平台的消费,大多不会超过100万日圆。而三井住友银行也是JNB的主要股东之一,纯网银用户与三井住友银行间的汇款,则可省下手续费。而这些都是JNB扩大用户群的方式。
然而,日本最大纯网银乐天银行,也同样采用电商结合纯网银的经营模式。Satoshi Morifuji表示,乐天银行因为与乐天集团产业相结合,自成乐天生态圈,所以获利能力在日本最好,光是电商平台乐天市场的会员数就有9,870万,店铺数有46,131家,有了这样庞大的基础与共通ID,也让乐天银行在2017年获利逼近600亿日圆。
如乐天集团为乐天银行全资母公司、Yahoo!Japan为JNB母公司,日本纯网银在客户资料来源上仍需非常重视。Satoshi Morifuji强调,日本国民非常注重个人资料保护,虽然日本政府有考虑放宽个人资料保护,但国民反弹声浪很大。所以,日本纯网银要从各自的母公司Yahoo、乐天取得资料,仍得通过用户的同意,且须使用去识别化后的统计数据进行分析,去了解用户、合作伙伴的行为模式。
此外,Satoshi Morifuji也分享了JNB成立10年以来的用户数据。他提到,JNB的用户中,男性比例高达7成,而大多掌有家中经济大权的日本女性,则对纯网银较为不信任,通常偏向到银行ATM或实体银行办理金融业务;职业部分,使用的用户有一半是上班族,而自由业、家庭主妇、学生族群,则占了部分比例;此外,JNB的使用地区也都集中在都市;而用户年龄大多落在30岁到50岁,且这些用户更是从年轻时期一路跟随着JNB一同成长,反而20岁以下的用户族群,比例只有1成,而这也是JNB未来的经营课题,他说。
韩国首家纯网银K bank,结合电信业者推线上申贷
韩国首家纯网银:K Bank
K Bank将银行贷款产品,结合拥有庞大用户基础的韩国最大电信业者Korea Telecom,透过手机推行线上贷款。
有别于中国微众银行结合即时通讯平台,日本JNB与乐天银行结合电商,韩国首家纯网银K Bank则是采取与电信业者结合的经营模式。在韩国,纯网银的主管机关为韩国金融监督委员会(FSC),目前只开放了2张纯网银执照,所以只有K Bank与KakaoBank这2家业者。FSC规定,韩国纯网银设立的最低资本额为1000亿韩元,除了所有金融服务只能在线上完成外,可经营的业务范围与传统银行一样,且限制单一非金融业最高只能持股10%。
2017年4月才正式开业的K Bank,由韩国最大电信业者Korea Telecom(KT)、韩国第二大银行Woori Bank、韩国连锁便利商店GS Retail、中国蚂蚁金服等20几家公司发起设立。K Bank业务规划部主任Heesang Shin提到,纯网银因省去实体分行的设立,在市场上具备价格竞争力,但他也认为,单靠低成本是无法区隔市场的,因为传统银行也有资源打促销战,且传统银行也开始转型了,纯网银得加速创新脚步才行。
所以,在提供用户相同的金融服务时,纯网银更看要重客户体验度。例如,消费者可24小时进行非面对面线上开户流程,也可线上申办贷款,且无须填写任何资料。Heesang Shin说,K Bank有一套信用评分系统,只要透过查阅用户的财务资讯,例如薪资,或是在其他银行是否有贷款、违约、延迟给付利息等状况,经评估后即可提供用户贷款的信用额度。不过,Heesang Shin强调,建置信用评分系统的资料,都得向联合征信中心购买匿名资料进行分析。
此外,拥有庞大用户的韩国最大电信业者KT,也为K Bank在推行线上贷款给予助力,KT在用户身份认证与征信资料都很完整,等于是KT电信用户透过行动手机进行身份认证,即可线上申贷。KT的征信资料包括电信用户的使用程度、缴交电信费用的历史资料,以及电信行为,像是用户购买漫游,就可得知用户在海外旅行或出差,而这些电信业数据库里的大数据,也都成为了K Bank信用评分系统的核贷标准。
值得一提的是,金管会在9月中旬,才宣布核准凯基银行合作中华电信申请案,成为首宗金融监理沙盒的创新实验计划,此计划与K Bank和KT的模式相类似,消费者只要使用移动电话进行身份认证,即可线上申请信贷、办理信用卡。此计划运用的是电信行动身份认证技术,实现消费资料可携权;核贷标准将结合中华电信的征信资料,像是持有中华电信手机门号的用户,是否定期缴交电信费,且没有被列为中华电信黑名单,而这些数据也要在参与的用户同意下才能使用。
最后,综观中国、日本、韩国纯网银,有业者提问,一家纯网银有这么多股东,要如何进行营运决策?中国微众银行表示,微众银行的营运会由内部高阶主管先进行决策,再向最大股东腾讯报告,而其他参股公司则不得参与决策。日本Japan Net Bank表示,JNB的营运决策权由主要股东Yahoo!Japan、三井住友银行共同负责。韩国K Bank则表示,主要由前三大持股者进行营运决策。文⊙李静宜



