
Visa锁定行动支付推5大服务,要当支付领域的科技公司
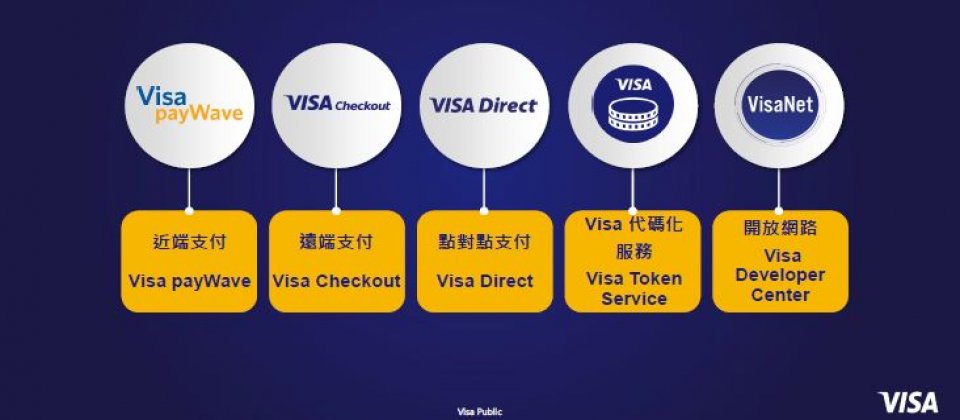
消费者对国际组织Visa的印象,可能还停留在信用卡公司,不过Visa早已经为新数字化时代做好转型准备,要当一家支付领域的科技公司。为了进一步抢进行动支付市场,Visa推出一系列数位支付解决方案,包括早已经在台湾推出的近端支付技术Visa payWave、可用于P2P汇款的Visa Direct,以及今年2月才刚发布的开发者平台Visa Developer Center,尚未引进台湾的,包括线上支付服务Visa Checkout,以及最先被苹果Apple Pay采用的Visa Token Service代码化服务。
由于Visa多半直接与发卡银行及商家合作,提供技术或服务串接,因此过去消费者对这些Visa所提供的支付服务了解有限,直到近日,Visa才首度在台完整揭露这5项创新支付解决方案。
台湾感应式支付推广有成,交易额亚洲第二高,仅次于澳洲
由于支付领域可分为近端支付、远端支付,已及先线上预购或事后线上付款等O2O支付模式,在近端支付方面,已经在台湾推出许久的Visa payWave让民众可在实体商店使用感应式支付服务, Visa创新产品总监陈志铭表示,台湾不仅是亚太区第一个引进Visa payWave的地区,更是目前亚太区感应交易额第二高的市场,仅次于澳洲。其感应发卡量破800万张,感应式读卡机已达9万台,约占2成的设备比例。
Visa台湾区总经理麻少华也表示,这个比例相较于全球市场,已属于前段班,且还在持续成长。根据Visa在2014年底的统计数据,台湾的Visa payWave每月交易次数超过5百万笔,支付金额年成率达54%,而Visa payWave所支援的行动支付模式,包括以安全元件为基础的SE解决方案,以及以软件为基础的HSE解决方案。
线上付款新选择Visa Checkout,不用再输卡号、到期日
在远端支付方面,消费者用来浏览网络商店并购买商品的装置选择,自2014年开始出现明显改变,陈志铭表示,使用电脑浏览并下单购物的比例下降,更多消费者改用手机跟平板来进行线上购物,不过,他们也发现,在网购消费者中,有超过7成(73%)消费者会在中途放弃结账,原因包括觉得觉得服务不够好用,或是觉得网络交易不安全。
因此Visa推出Visa Checkout,宣称可提供更简单快速的线上支付服务,要让网络商家提供消费者一项新支付管道,除了过去常见的信用卡、金融卡及第三方支付等付款选项外,消费者也可以选择使用Visa Checkout来进行线上付款。选择此付款方式的好处是,消费者不需要再输入繁琐的卡片资讯如卡号、到期日以及验证用的CVV2代码(Card Verification Value 2),只需要输入一组账号密码,系统便会自动捞出消费者预存的Visa卡片,消费只要再选择其中一张卡片就能完成付款。目前Visa Checkout已经引进16个市场,不过台湾尚未推出,Visa也未透露引进时程。
P2P汇款服务Visa Direct,台湾碍于法规目前只能跨境支付
另一项可用于P2P汇款的Visa Direct,其实也已经在台推出了一段时间,Visa Direct大幅简化传统电汇流程,让消费可直接进行卡对卡的汇款服务,省下过去汇款的繁琐作业流程及等待时间,并提供更便宜的手续费,陈志铭表示,一笔跨境汇款手续费大约只要200元,应比传统跨境汇款方式还便宜许多。
台湾已经由台新及永丰这两家银行用来推出全球通汇服务,让银行用户可借由Visa Direct来做跨境汇款,可直接将款项汇给全球各地任何的Visa卡持卡人(包括Visa信用卡、金融卡及预付卡)。
不过,陈志铭进一步解释,Visa Direct服务当时在台湾推出时,碍于法规限制,无法提供国内的个人对个人汇款,因此只能用于跨境汇款,应用场域很有限。其他地区如美国便不受此限制,能使用Visa Direct来做国内、外的P2P汇款,脸书通讯软件Messenger也在去年6月推出新服务,串接Visa Direct技术,提供Messenger用户进行个人对个人的支付服务。
推代码化服务避免真实卡号外泄风险
而Visa过去这2年大力推广的代码服务技术Visa Token Service,则是将消费者的真实卡号资讯(PAN),换成另外一组16个数字的代码,如此一来,消费者便不需要在手机上存放真实卡号,而是改放一组可用来交易的Token。
持卡人需事先提出申请,信用卡资讯会经由Visa传给发卡银行做确认,经发卡行核准后,Visa便会把卡号换成一组Token代码。之后消费者到商家交易时,这组Token会经由商家传到收单银行,再传给Visa,Visa会将Token转换回真实卡号后,再传回给发卡银行请求授权,发卡银行授权之后再把交易讯息回传。
整个交易过程中,从消费者手机、商家到收单银行,都不会看到真正的卡号,只有Visa跟发卡银行知道真正卡号。
目前Apple Pay、Android Pay、Samsung Pay都已经采用Token代码服务,让手机、商店及收单行都没办法取得真正卡号,这么做可降低被侧录的风险,同时也避免因手机遭窃或是商家系统遭骇,导致真实卡号外泄。
不过,目前Visa Token Service还未引进台湾,陈志铭表示,Visa已经将技术准备好,接下来除了需要金管会许可之外,也要看苹果自己的产品推出时程,以及台湾的发卡银行是否有意愿采用这个服务。
打造开发者平台开放上百种API,还有沙箱环境可免费测试
Visa最新的应用服务,则是今年2月才刚上线的开发者平台Visa Developer Center,所有开发者都可以使用这些开放的API资源,打造自己的创新服务,并提供沙箱环境供开发者进行测试。目前该平台提供超过150项的API服务,主要分为支付、一般服务及风险诈骗管理三大类,包括上述提到的Visa Token Service、用来确认交易区域的Mobile Location Confirmation,以及支援多项支付工具的CyberSource Payments等。
陈志铭表示,Visa身为支付领域龙头,面临整个支付市场的转变,他们认为,与其关起门来固守原本的支付服务与市场,不如将技术与服务开放出来,透过一个安全的方式提供给所有人来使用。
手机购物比例超越电脑,年轻世代平均每天用手机上网4小时
陈志铭引用多项调查来强调现在消费者对手机的黏着度,他表示,台湾民众使用智能手机行动上网的时间居全球之冠,平均每天花197分钟,20~29岁年轻世代平均每天用手机上网的时间,更高达4小时,其整体行动上网渗透率在2015年已达到78.7%,而有超过95%的智能手机使用者,会使用Line等通讯软件。
不仅仅只是上网,智能手机更成为消费者用来购物的装置首选,根据另一项调查结果,光看线上交易,使用智能手机购物的比例从2013年的42%,成长到2015年的51%,已经超过台式电脑的39%,而剩下的10%则是透过平板电脑来线上购物。陈志铭表示,手机现在不只是民众必带的装置,成为生活当中的一部分,甚至像是人的器官一样密不可分。
陈志铭表示,支付产业已经不限于金融机构才能参与,传统金融业者以前不需要提供基于手机的金融服务,但现在为了因应消费者对手机的重度依赖,也只好纷纷跟进。随着消费者使用行为转变,整个支付产业皆面临新的挑战,包括出现不同的筹资来源、金融业者需考虑购买行为、资料存取、伪冒交易预防、品牌曝光度、投资目标选择、哪些解决方案具可扩充性、谁来支援客户等问题,甚至,当这么多参与者加入支付市场时,由谁来维护交易的安全性也是一大挑战。
而这也是Visa想扮演的角色,除了支付服务,Visa也提供多层次的安全保障,涵盖资料加密、资料保护、伪冒交易预防及验证阶段,要为消费者及商家做安全把关,陈志铭表示,Visa的目标是要让支付服务在数位世界跟实体世界一样简单好用,且被广为接受。



