AI债务惊魂 纳指创6月以来最差单周
美国科技股经历了一个惨淡的星期五。上周五(10月16日),纳斯达克综合指数下跌2.14%,收于26140.03点,全周累计跌幅约4.5%,创下6月以来最差单周表现;标普500指数当日跌1.09%,报7659.44点,周跌幅接近2%。道琼斯指数虽然只微跌0.34%,但市场资金流向的差异十分明显——道指本周逆势上涨0.7%,说明抛售高度集中在科技与成长股。而就在十天前,纳指和标普500还双双站在历史最高点上。
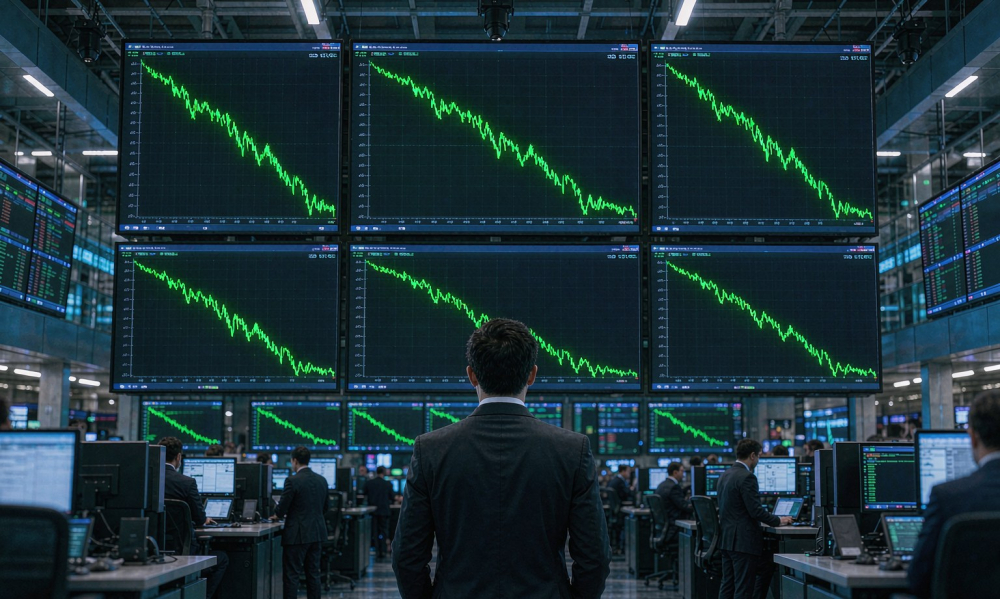
这轮抛售的核心,是市场开始认真追问AI基建热潮的"账单"。数以百亿计的资金正在流向芯片、数据中心和电力设施,其中很大一部分靠举债融资。当利率居高不下、通胀数据又超预期,投资者第一次系统性地质疑:这些巨额投资到底能不能赚回足够的回报?
风暴中心是被称为"新云"(neocloud)的算力出租商,其中最受关注的是英伟达支持的CoreWeave。该股周五再跌近12%,全周跌去约四分之一,较2025年3月上市后的峰值已缩水超过65%。更令市场不安的是债券市场:其2032年到期的债券收益率已飙至约14%的水平,另一期债券甚至超过16%,信用违约互换利差一度冲上千点,这些都是典型的财务困境信号。据CNBC援引的数据,CoreWeave总债务已超过510亿美元。D.A. Davidson技术研究主管吉尔·卢里亚对CNN直言:"目前还不清楚CoreWeave能否获得足够好的回报来偿还所借债务。它们是AI交易中的次级贷款层,所以最先被抛售。"
英伟达CEO黄仁勋周四曾公开表态看好CoreWeave,带动股价短暂反弹,但一天后抛售卷土重来。芯片板块整体承压:AMD跌近6%,英特尔跌5.8%,美光跌5.6%,博通跌4.5%。费城半导体指数周五下跌3.8%,连续第八个交易日收跌,为2008年10月以来最长连跌,全周重挫11.4%。半导体公司约占标普500市值的五分之一,其持续失血正在向大盘传导。市场情绪的另一根引线来自中国:存储芯片厂商长鑫存储本周宣布在先进内存上取得进展,引发投资者对美韩厂商份额和定价权的担忧。
宏观面同样在施压。美国9月CPI同比上涨3.7%,高于预期的3.6%,核心通胀环比0.3%,市场对美联储再度加息的担忧升温;布伦特原油周五突破每桶110美元,为5月以来首次,能源成本上升进一步挤压了成长股的估值空间。反映恐慌情绪的VIX指数周五飙升逾20%,突破22点,为四个月来首次。亚洲市场同步承压,韩国Kospi指数全周暴跌14.5%,创2008年以来最差单周。
分析师普遍认为,AI需求本身依然真实且在增长,问题出在融资结构——需求与能否在高利率下活下来的资金链是两回事。真正的考验在下周:Netflix、特斯拉和Meta将陆续发布财报,市场将从它们的资本开支表态中寻找答案。如果AI巨头的支出节奏放缓,这轮由债务担忧引发的抛售可能还会继续。
编译自 CNN,综合CBS News、路透社、彭博社报道,原标题:"Nasdaq sinks more than 2 percent as investors raise questions about AI debt"