希捷净利暴涨逾两倍 硬盘产能卖到2028年
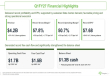
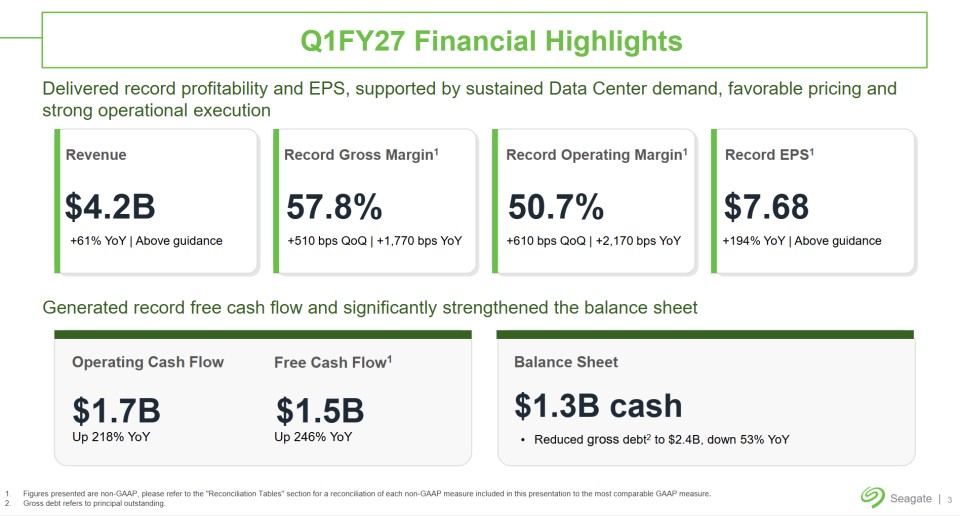
机械硬盘巨头希捷10月27日盘后公布2027财年第一季度(截至10月2日)业绩:营收42.3亿美元,同比增长61%;净利润17.61亿美元,是上年同期5.49亿美元的三倍多;非GAAP每股收益7.68美元,毛利率57.8%,经营现金流17亿美元、自由现金流15亿美元,均创同期历史新高。
比财务数字更引人注目的是产能状态。希捷在财报电话会议上确认,公司绝大多数近线硬盘的艾字节级供应能力,已通过长期供货协议分配至2028自然年,部分头部云服务商的合同甚至延伸至2030年。首席执行官戴夫·莫斯利表示,客户不仅没有缩短采购规划周期,反而把需求展望主动拉长到2029年及以后。
数据中心是本轮增长的绝对引擎:当季数据中心收入34亿美元,同比增长63%,占总营收的81%;按容量计,数据中心硬盘出货198艾字节,同比增长24%,占公司总出货容量的九成,云客户已连续12个季度实现营收增长。
供需失衡的根源在于AI改变了存储需求的结构。智能体类AI生成的Token数量约为普通对话式AI的15倍,运行中产生的上下文数据以键值缓存形式持续落盘并长期保留,不断吞噬近线存储容量。机构测算,全球硬盘需求年复合增速已达四到五成,而供应增速只有三成到三成半,缺口预计延续到2028年,客户甚至愿意为提前交付支付溢价。
希捷的应对策略是提升单盘容量而非盲目扩产:基于HAMR热辅助磁记录技术的44TB硬盘已向两家全球最大云服务商规模化交付,容量突破50TB的下一代产品计划2027年底启动认证出货。公司同时给出超预期的下季指引:营收47亿至49亿美元,并将季度股息上调约3%至每股0.76美元。
编译自 Seagate Technology 官方新闻稿,原标题:"Seagate Technology Reports Fiscal First Quarter 2027 Financial Results"