AI引爆DRAM超级周期 三季营收暴增369%
市场研究机构Counterpoint Research最新发布的《全球内存市场追踪》报告显示,2026年第三季度全球DRAM市场营收接近2000亿美元,同比大增369%,规模接近去年同期的五倍,正式驶入一轮罕见的超级周期。
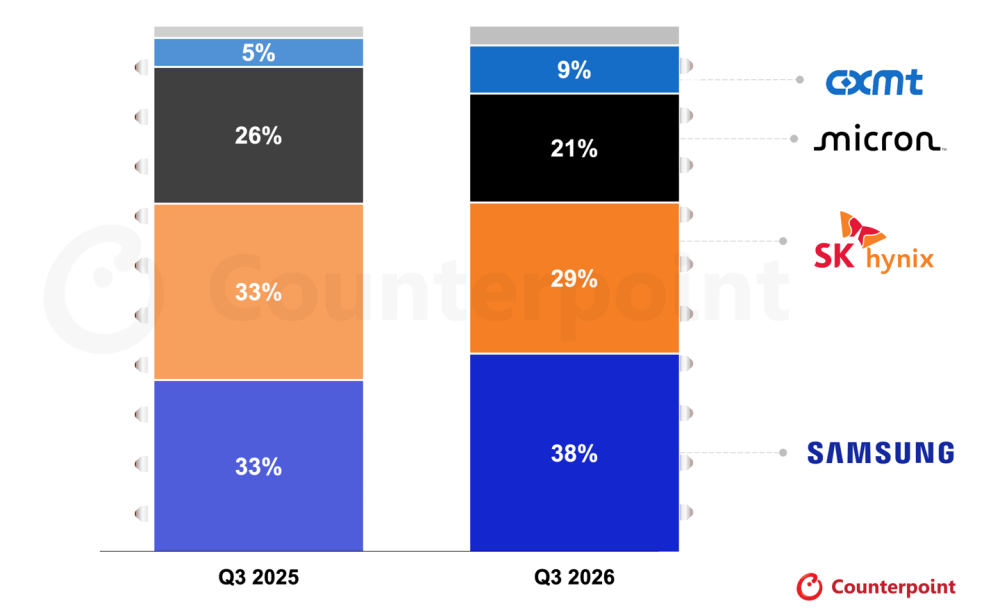
值得注意的是,这轮行情主要由价格上涨推动,而非出货量扩张:当季DRAM单位出货量环比仅增长约4%,每Gb平均售价则升至1.9美元。Counterpoint高级分析师崔正九表示,本轮是价格驱动的超级周期而非出货量周期,AI已经把内存从普通大宗商品变成了高价值稀缺资源,买家现在的核心动作是抢货而非议价,存储厂商下一季度还将再创盈利纪录。
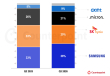
厂商格局方面,三星电子以38%的市场份额稳居第一;SK海力士环比营收增长超过40%,大幅缩小与三星的差距,追回了今年早些时候丢失的部分份额;美光同样受益于AI数据中心需求,但增速落后于前两者。中国市场方面,长鑫存储的份额从二季度的10%回落至9%,随着竞争对手从四季度起出货溢价更高的HBM4产品,其份额预计还将承压。
产品结构上,HBM营收当季几乎翻倍,但在DRAM总营收中的占比反而下降,原因是传统DRAM产品增长更快。Counterpoint研究总监黄民秀预计,随着新一代产品陆续放量,此前在HBM3E市场占优的SK海力士将遭遇三星的有力挑战——三星HBM4已获得客户积极反馈,有望在明年登顶HBM市场份额。
传统DRAM的需求暴增同样与AI基础设施的演进直接相关。Counterpoint副总监王兆邦指出,AI智能体正在拉动服务器内存配置升级,其云端AI算力追踪数据显示,数据中心GPU与CPU的配比已从4比1缩小至2比1,并进一步向1比1靠拢;以英伟达Vera Rubin机架为例,每个CPU插槽搭载的DRAM容量已增至1.5TB,接近上一代产品的三倍。
编译自Counterpoint Research《全球内存市场追踪》报告,数据经财联社、IT之家中文稿交叉核实。