PCB短缺或延至2027年 风险堪比芯片荒
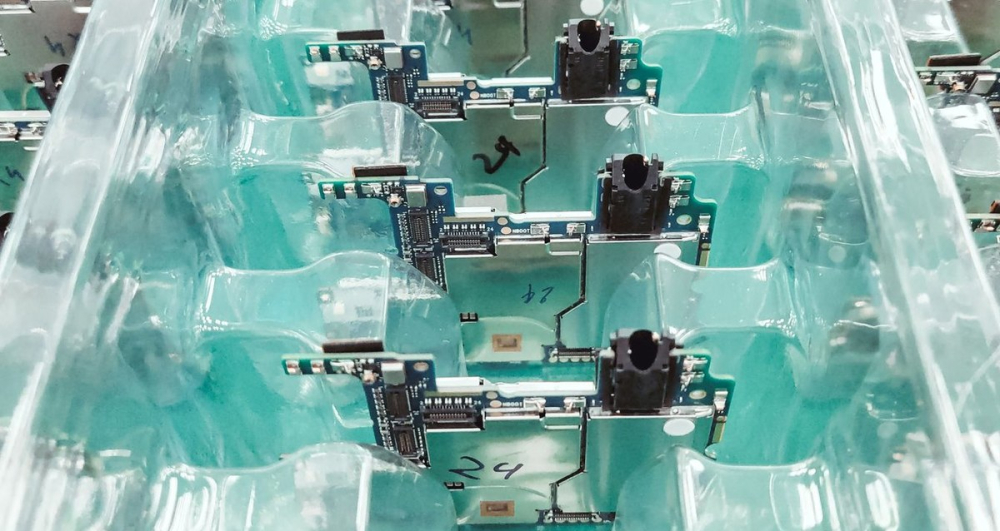
AI 数据中心抢的不只是 GPU 和内存,还有脚下的那块电路板。全球电子协会(Global Electronics Association)11 月中旬发布行业警报:印制电路板(PCB)及其上游材料的短缺正在加剧,汽车、工业、医疗、国防和电信企业普遍反映交期拉长、拿不到足够供应,AI 需求正挤占本就紧张的产能。
这轮需求的特点不只是量大,而且"吃材料"。协会给出的对比是:普通 PCB 大约 12 层,而 AI 服务器用板正转向 40 至 60 层以上,每加一层都要多消耗玻纤布、树脂、铜箔和覆铜板。层数上去了,堆叠、对位、压合和良率控制的难度也同步上升,替代材料还要重新做电气性能与热膨胀的认证。
数据已经失衡。截至今年 9 月,北美 PCB 订单同比增长 56.1%,出货量只增长 13.3%;高多层板的交期拉到 16 至 20 周甚至更长。协会强调,这一轮真正的风险是"拿不到",而不是"买不起"。
扩产并不能立刻解决问题。亚洲生产了全球 90% 以上的电路板,过去三年东南亚新建 PCB 工厂投入不低于 100 亿美元,中国的投入至少相当;但新产线同样依赖玻纤布、树脂、铜箔和覆铜板,而这些材料本身就在短缺。玻纤布全球只有少数几家大厂能供,铜箔新产能有的要等到 2031 年才投产。欧洲的份额则从 2000 年的 13.8% 一路降到 2023 年的 2.2%。
结构性的挤压正在把市场劈成两半。研究机构 Yole 的数据显示,18 层以上板到 2031 年将保持 15.7% 的年增速,4 至 6 层板只有 2.3%;AI 级板材目前约占 PCB 市场三成,2031 年将过半。当下超大规模数据中心运营商正在锁定有限供给,汽车、工业、医疗和国防客户被挤到队列后面。
协会预计,短缺至少持续到 2027 年上半年,2028 年中期之前难有实质缓解,并认为这一供应链风险的量级可能堪比 2021 年的芯片荒:所有电子系统都要用电路板,缺少板材和材料,半导体与整机组装的投资也变不成交付。
建议分两层。企业侧要与客户、供应商共享更贴近真实的需求预测,避免重复下单,并为覆铜板、半固化片和铜箔认证替代来源;政府侧则应建立 PCB 与材料的交期预警通道,把半导体激励政策扩展到先进 PCB 与载板制造,加快新产能审批,并用优先分配机制保障国防、医疗等关键订单。
编译自 Global Electronics Association 行业警报,原标题:"Global Electronics Association Issues PCB Supply Chain Alert"